الكوارث المناخية في العالم العربي: من يدفع فاتورة الفيضانات والجفاف؟
 ··دقائق قراءة 2
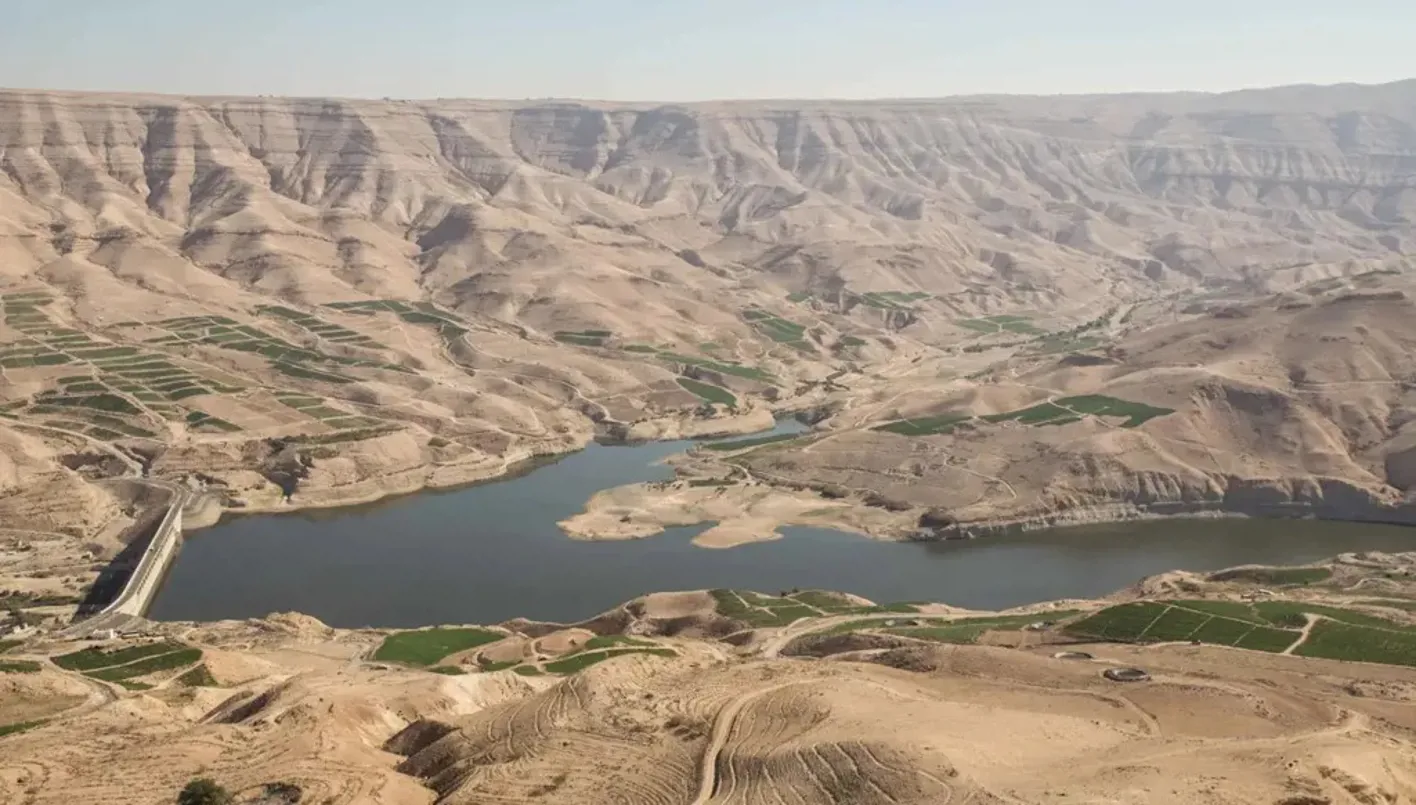
في أعقاب الفيضانات والجفاف التي ضربت العديد من الدول العربية، تبرز قضية توزيع الخسائر بين الأفراد والمجتمعات. عندما تنحسر مياه الفيضان، تبدأ أزمة أخرى أقل ظهورًا: من يسدّد كلفة البيت المتضرر، والمحل المغلق، والمحصول التالف؟ بالنسبة إلى أسرة محدودة الدخل، قد تتحوّل ساعات من الأمطار الشديدة إلى سنوات من الديون. وهنا تتجاوز قضية التغيّر المناخي قياس الحرارة والهطول، لتصبح اختبارًا لقدرة المجتمع على توزيع الخسائر، ومنع الكارثة الطبيعية من التحوّل إلى فقر دائم.
تعتبر التأمين وسيلة فعّالة لتوفير السيولة التي تساعد المتضررين على استئناف حياتهم. غير أن وجود شركة تأمين أو وثيقة للممتلكات لا يعني تلقائيًا تغطية الأخطار المناخية. فالاستثناءات، وسقوف التعويض، والمبالغ التي يتحمّلها المؤمن عليه، وشروط إثبات الضرر، تحدّد القيمة الفعلية للحماية عند وقوع الخسارة.
في تشخيص إقليمي نُشر في شباط/فبراير 2026، تناول برنامج الأمم المتحدة الإنمائي التأمين وتمويل المخاطر في 14 دولة عربية متلقّية للمساعدة الإنمائية. فخلص إلى أن التعرّض للصدمات المناخية والكوارث يتداخل مع النزاعات والهشاشة الاقتصادية ومحدودية الوصول إلى أدوات الحماية المالية. هذه عيّنة محدّدة، لا مسح لجميع الأسواق العربية، ولا يجوز تعميم نتائجها بالتساوي على دول الخليج وبلدان النزاعات.
يوصي التقرير بإصلاح القواعد التنظيمية، وتوسيع التأمين المتناهي الصغر، وتحسين التوزيع الرقمي، وتعزيز أطر التكافل، وتطوير تجمّعات إقليمية للمخاطر. والمعنى العملي لهذه المقترحات هو الوصول إلى أصحاب الدخل المحدود ومنشآت يصعب عليها شراء تغطية تقليدية، مع توزيع الخسائر الكبيرة على قاعدة أوسع.
لكن انخفاض القسط وحده لا يكفي للحكم على جودة المنتج. فقد تدفع الأسرة مبلغًا يناسب دخلها، ثم تكتشف أن التعويض الأقصى لا يغطي إصلاحًا أساسيًا. لذلك ينبغي أن تُعرض شروط التغطية بلغة مفهومة، وأن يعرف المشتري مسبقًا ما الذي سيحصل عليه، ومتى، وما المستندات المطلوبة، وكيف يعترض إذا رُفض طلبه.
يتجلى مثال على الجمع بين التأمين الخاص وصندوق تضامن عام لمواجهة الكوارث في المغرب. ووفق عرض من البنك الدولي عام 2024، شمل هذا النهج حماية المؤمن عليهم وآلية تضامن لغير المؤمن عليهم. بين 2016 و2024، دُعمت أكثر من 230 مبادرة للحد من مخاطر الكوارث، بقيمة 304 مليون دولار، ضمن إصلاح حوّل صندوقًا للاستجابة إلى أداة للاستثمار في الصمود.
هذه التجربة لا تثبت أن كل الخسائر يمكن تغطيتها بالكامل، لكنها تبين أن التعاون بين القطاعين العام والخاص يمكن أن يكون فعالًا في تقليل تأثير الكوارث المناخية على المجتمعات.
لماذا يهم هذا؟
تستعرض هذه المقالة كيفية تأثير الكوارث المناخية على العالم العربي، وكيفية توزيع الخسائر بين الأفراد والمجتمعات. في ظل التغيّر المناخي، يصبح من الضروري تطوير آليات فعّالة لتوزيع الخسائر وتوفير الحماية المالية للمتضررين. هذا لا يُحقق فقط استئناف الحياة الطبيعية، بل يُساهم في تقليل الفقر الدائم الناتج عن الكوارث الطبيعية.